做跨境电商的老板、财务,最近一定要盯紧一个行业大风向。
如果你最近有关注各地税务的动态,会发现一个很反常、但特别关键的变化:
以前极度保守、口径模糊的各地税务局,现在开始集体"公开细则"了。
江苏、广东、厦门这些跨境核心省市,陆续正式发布《跨境电商出口退(免)税操作指引》。
放在往年,这是不敢想的。
今天我把这层逻辑给你扒透:这不是一次普通的文件更新,这是全国统一退税大口径落地之前,最明确的一次预热信号。
一、以前跨境退税,到底难在哪?
先说一个很多卖家的痛点:做不了退税,从来不是"不想合规",而是"不敢合规"。
过去几年,总局有顶层政策,但没有全国统一的实操标准。
落地权限,全部在地方税务局手里。
于是就出现了一个非常尴尬的局面:
同样的业务,这个城市能正常退;换个区、换个城市,直接不敢报、不让报。
没有白纸黑字的指引,窗口怎么理解、专管员怎么把控,就是唯一标准。
地方为了规避风险,只能全部保守操作。
结果就是:大量真实出口的跨境卖家,不敢做账、不敢申报、不敢碰退税,白白丢掉本该属于自己的政策红利。
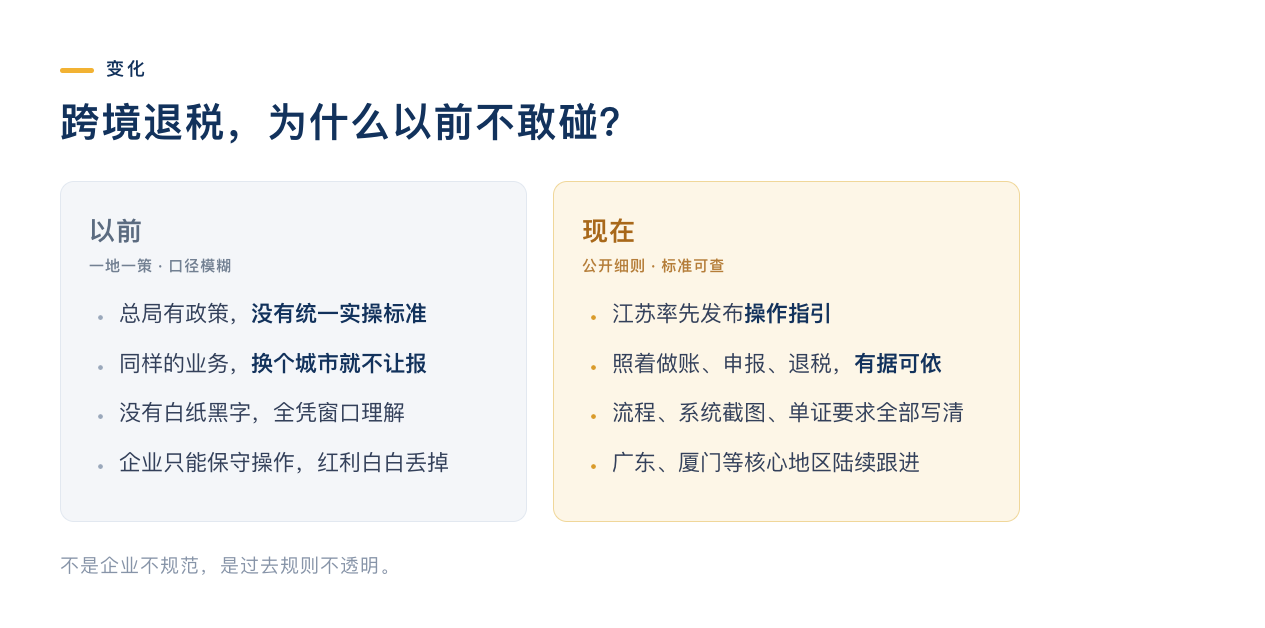
同一笔出口,换个城市就是两种待遇
说到底,不是企业不规范,是过去规则不透明。
二、风向变了:官方开始把"标准答案"公开
从今年下半年开始,风向彻底反转。
9月1日,江苏省税务局正式发布《跨境电商出口退(免)税操作指引》和配套文件汇编,文章发出来很快就一千多的转发。
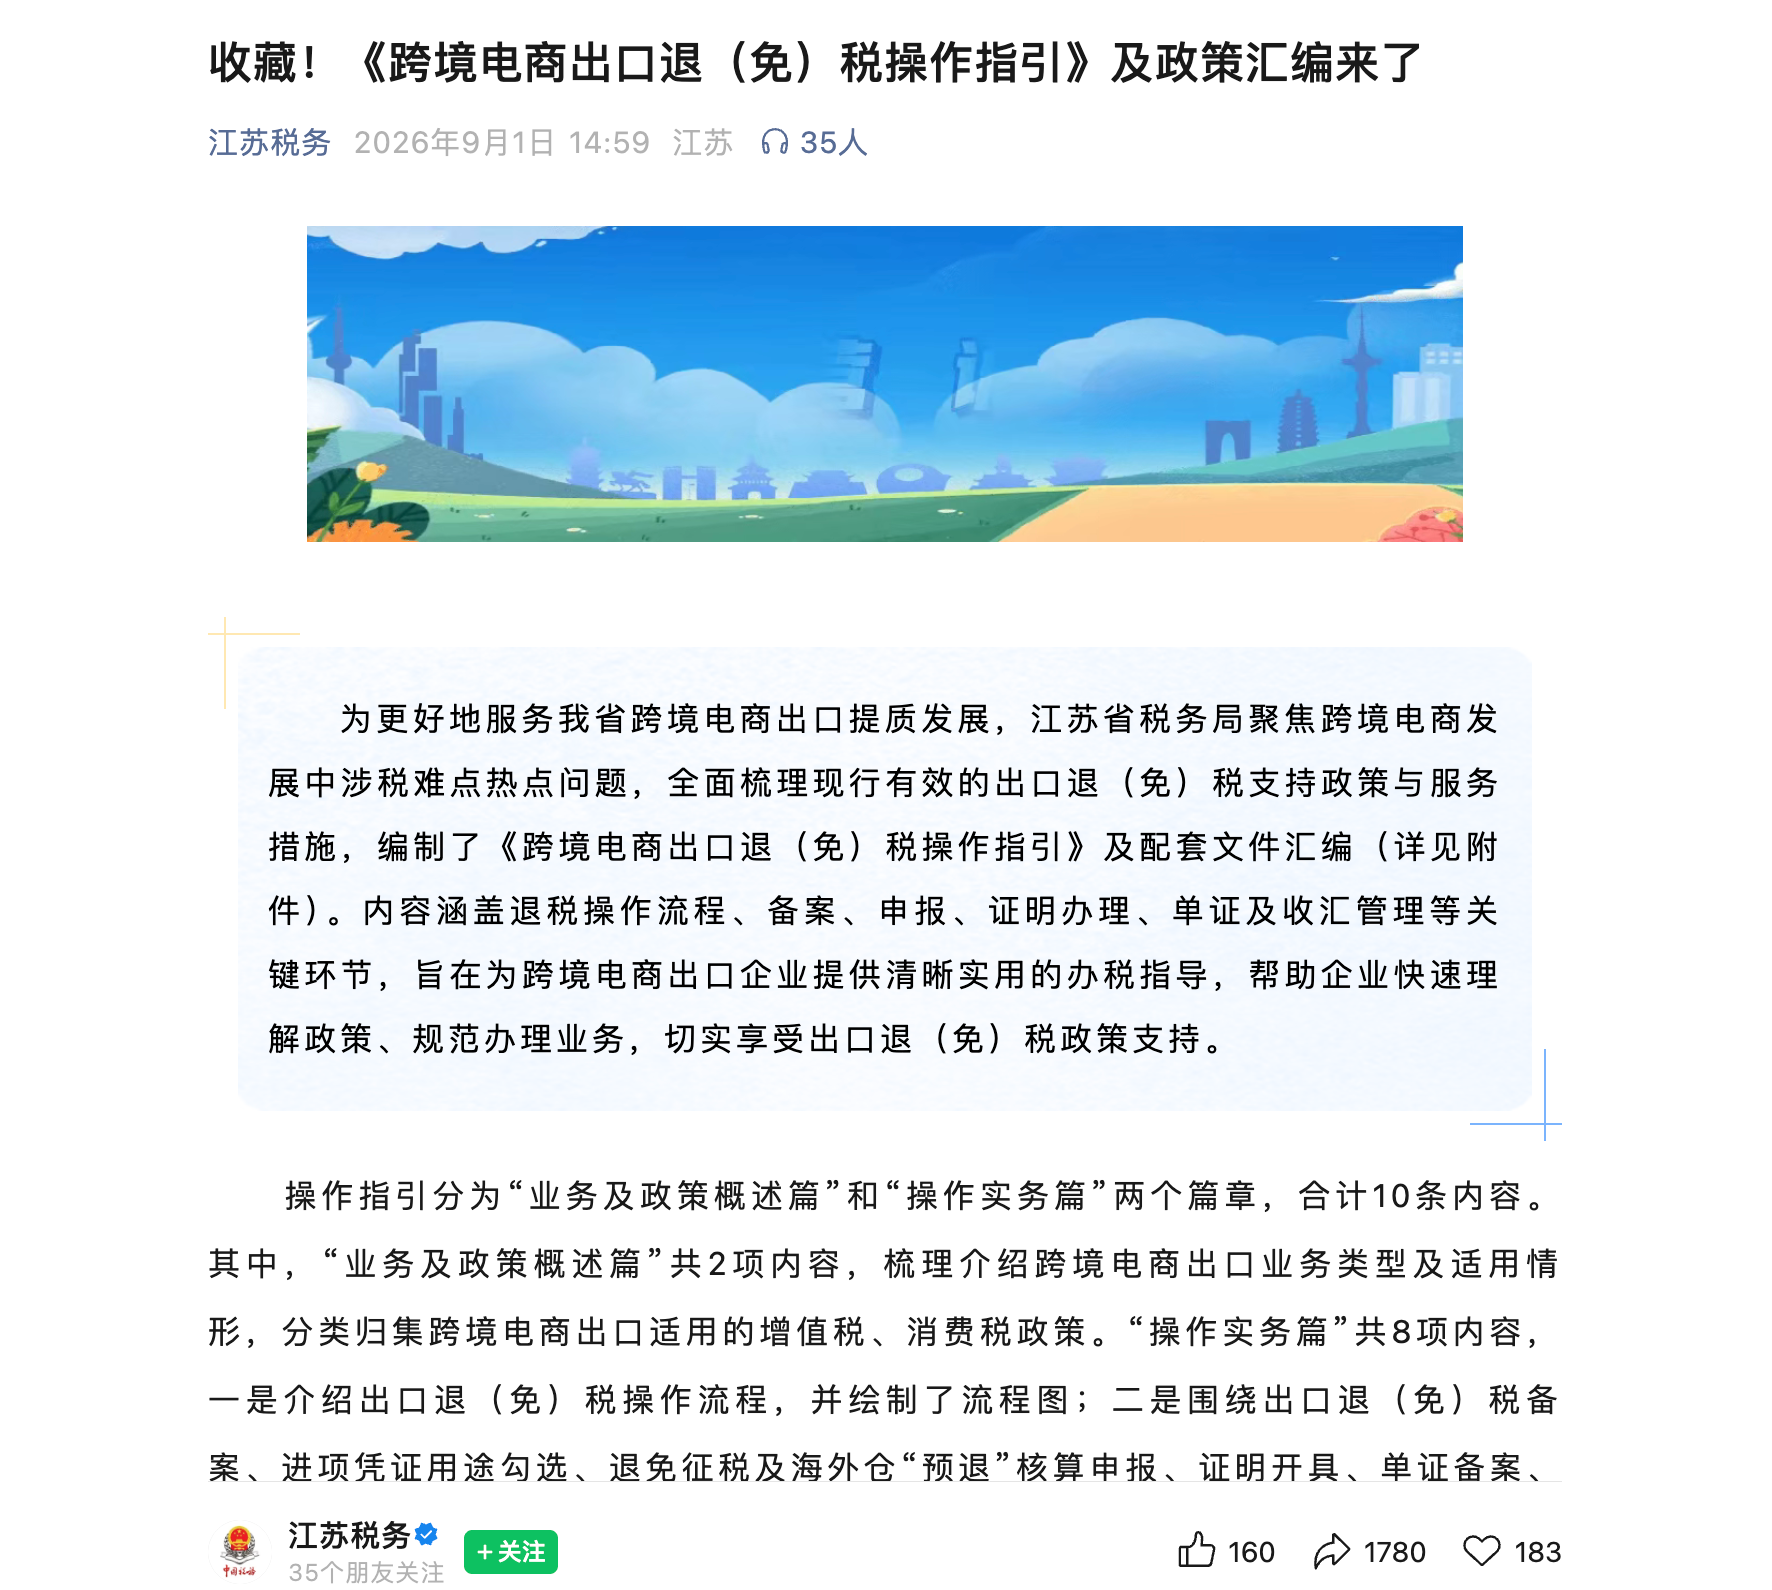
江苏税务公众号9月1日原文
这份指引,含金量很高。它不再是一份笼统的政策通知,而是企业可以直接照着做账、申报、退税的实操手册。
整套文件分两大篇章、合计10项内容,把跨境企业退税的刚需场景基本全覆盖了:
✅ 业务怎么界定、哪些模式能退税,B2C、9710、9810都讲清楚了;
✅ 增值税、消费税政策怎么匹配,三种情形对号入座;
✅ 退税全流程怎么走,配了流程图,还有系统操作截图;
✅ 备案、进项勾选、海外仓"预退"核算、证明开具、单证备案、收汇管理,一个不落。
另外还附了20份海关、财税的配套政策文件。
说白了:官方一次性把过去所有模糊的问题,给出了标准答案。
这里提几个硬杠杠,做跨境的老板记一下:
📌 退税申报,要在货物报关出口次月起、次年4月30日前的申报期内收齐凭证去办;
📌 没在次年4月30日前收汇的,已经退的税要缴回;
📌 海外仓"预退"的,也要在规定期限内完成核算确认,逾期会被追回。
三、为什么说"大口径"要来了?
很多人看这波操作,只觉得:地方发个文件而已。
不是的。这是全国统一征管口径落地的前置动作。
把这几年的事串起来看,脉络很清楚:
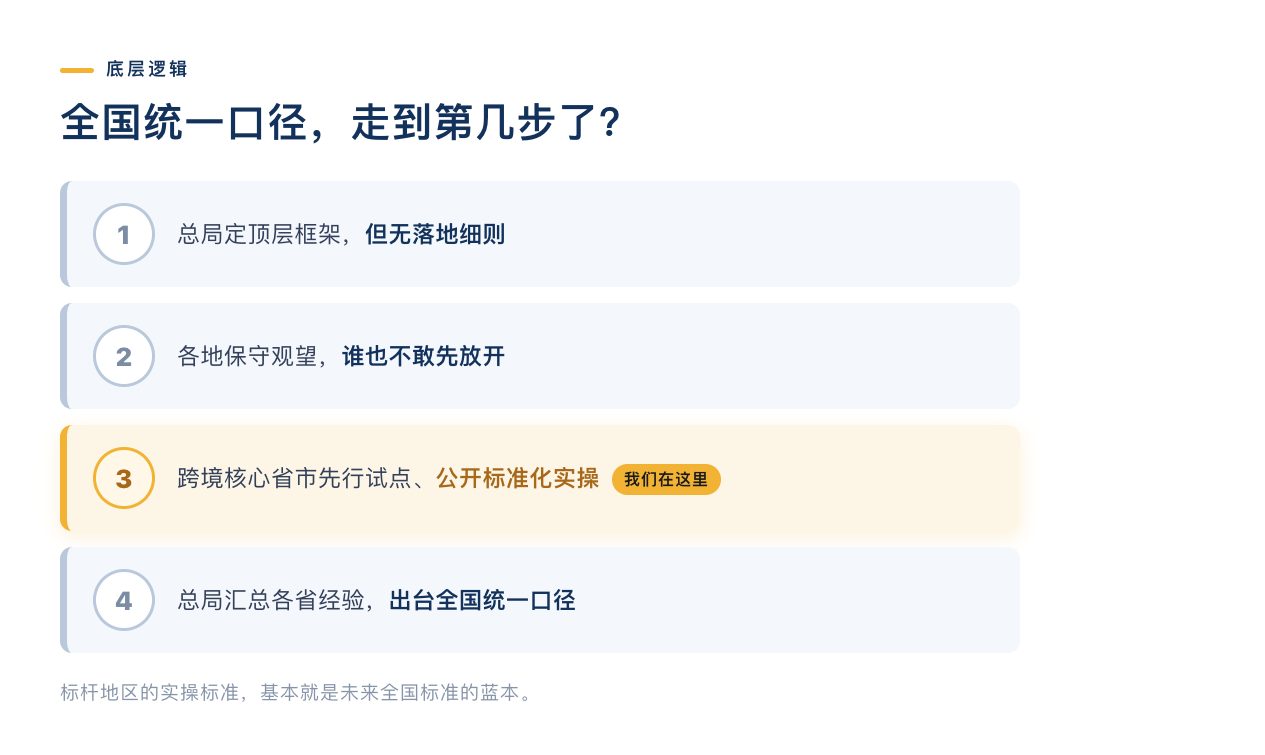
统一口径落地四步走,现在正处在第三步
第一步,总局定顶层框架,但没有落地细则;
第二步,各地保守观望,谁也不敢先放开;
第三步,跨境核心省市先行试点,公开标准化实操;
第四步,总局汇总各省成熟经验,出台全国统一口径。
我们现在,正处在第三步。
江苏、广东、厦门都是跨境电商的标杆地区,它们做出来的实操标准,基本就是未来全国统一标准的蓝本。
从"一地一策、保守从严",到"全国统一、规范透明"——跨境财税合规的时代,是真的来了。
四、注意:不是放宽,是规范化
这里必须给所有卖家浇一盆冷水,千万别盲目乐观。
多地出指引,不代表监管放松。
以前是规则模糊,可松可紧,很多时候靠运气;现在是规则透明、红线公开、标准固化。
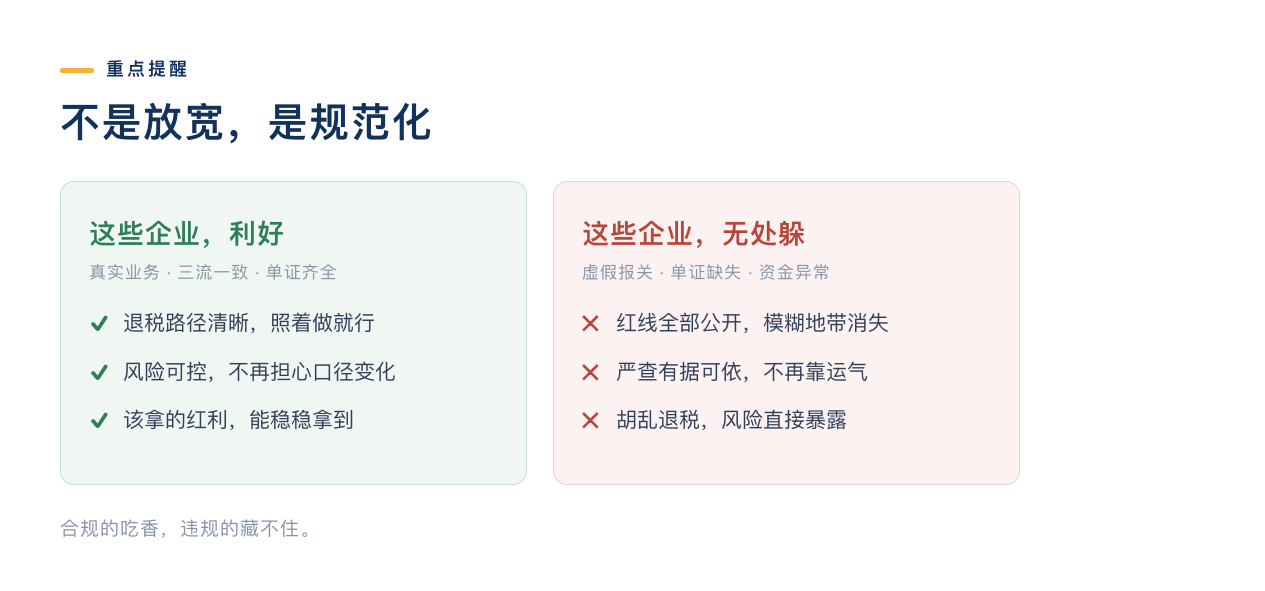
规则透明之后,企业和企业之间的差距会拉开
真实业务、三流一致、单证齐全的企业:这是重大利好,退税更简单,风险更低。
虚假报关、单证缺失、资金异常、胡乱退税的企业:以后再也没有模糊地带,查你,有据可依。
一句话:合规的吃香,违规的藏不住。
五、接下来该怎么做?3条建议
第一,停止观望,提前布局合规。全国统一口径落地只是时间问题。越早梳理单证、梳理账务、规范收汇,后面越稳。
第二,不要跨省乱套口径。目前仍然是属地管理,各省的细节略有差异,不要盲目照搬别的省份的做法。
第三,留存官方指引,对照自查。把江苏这份10项操作指引和20份配套文件交给你的财务,一条一条对着自己的业务过:哪些模式能退、凭证够不够、期限有没有踩线、收汇规不规范。
有些老板觉得,退税是财务的事。其实不是。
退税的本质,是企业利润的一部分。一年出口几千万,退回来的可能就是几十上百万的现金流。
这笔钱,主动梳理就有,等着看就没有。
最新的江苏跨境退税10项完整操作指引,加上20份全套政策汇编,我已经全部整理好了。
想要完整官方文件、10条实操细则、整套政策汇编的老板,直接扫码加我微信,备注【跨境退税】,我一对一私发给你。
扫码加微信,备注【跨境退税】,资料一对一发你
—— 一年四季穿短袖的宝总
只讲老板听得懂的财税